2025-2031年中国风电设备行业市场深度分析及投资趋势分析 碳纤维再生利用的战略机遇
一、中国风电设备行业发展概况
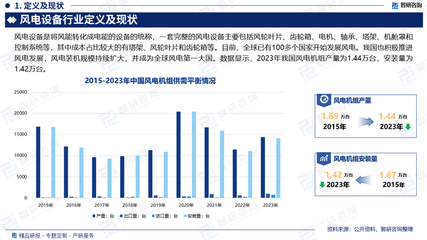
中国风电设备行业经过十余年高速发展,已形成全球最完整的产业链体系。截至2024年底,中国风电累计装机容量突破5.2亿千瓦,连续多年稳居全球第一。风电整机、叶片、塔筒、齿轮箱、发电机等关键环节国产化率持续提升,行业正从规模扩张阶段转向质量效益提升阶段。2025-2031年期间,随着“十四五”规划收官与“十五五”规划启动,风电设备行业将迎来新一轮技术迭代与产业结构调整。
二、风电设备行业主要细分市场分析
(一)整机市场
整机环节集中度持续提升,前十家企业占据国内市场份额超过95%。陆上风电大型化趋势明显,单机容量从4-6MW向8-10MW跃升;海上风电单机容量已突破16MW,正向20MW级迈进。整机价格经历2023-2024年低位竞争后,预计2025年起在大型化降本和技术溢价双重作用下趋于稳定,具备核心技术壁垒的企业将获得更大利润空间。
(二)叶片市场
叶片是风电设备中价值量占比最高的零部件之一,约占整机成本的18%-22%。随着叶片长度突破120米,碳纤维在叶片主梁中的渗透率快速提升。碳纤维复合材料可使叶片减重20%-30%,同时提升刚度和抗疲劳性能,是大型化叶片的必然选择。预计2025-2031年,碳纤维在风电叶片领域的复合年增长率将超过25%。
(三)塔筒与基础市场
陆上塔筒向高塔架方向发展,海上风电基础结构(单桩、导管架、漂浮式基础)需求快速增长。深远海风电开发将推动漂浮式基础产业化进程,为塔筒与基础制造企业带来结构性增量。
(四)齿轮箱、发电机与轴承
齿轮箱和服务于海上大兆瓦机组的发电机技术门槛较高,国产替代持续推进。主轴承是风电设备中国产化率最低的核心部件之一,2025-2031年期间国产主轴承的突破将成为行业关注焦点,相关企业具备显著投资价值。
三、碳纤维再生利用:风电行业可持续发展的重要命题
(一)碳纤维在风电领域的应用现状
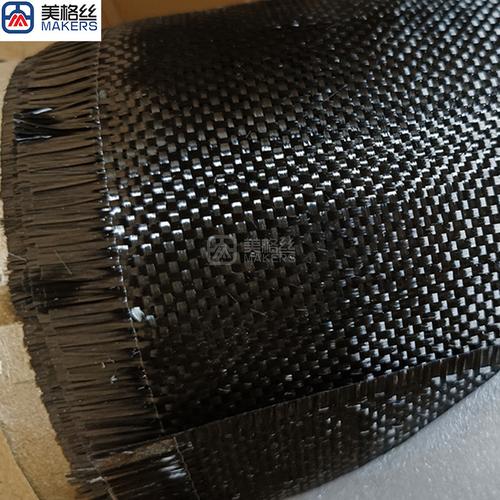
碳纤维复合材料因其轻质高强特性,已成为大型风电叶片不可替代的关键材料。当前主流大型叶片的主梁帽、叶根增强层广泛采用碳纤维或碳玻混杂方案。整体看来随之叶片退役潮临近,碳纤维废弃物的处理问题正从潜在挑战演变为现实需求。
(二)风电叶片退役潮与碳纤维回收压力
风电叶片设计寿命一般为20-25年,中国风电装机于2005年后进入规模化增长期,意味着2025-2031年期间将迎来首批大规模叶片退役。据测算,到2030年中国退役风电叶片累计量将超过50万吨,其中所含碳纤维复合材料占比虽不及玻璃纤维,但碳纤维的高价值和高回收难度使其成为循环经济的关键课题。
(三)碳纤维再生利用技术路线
当前碳纤维复合材料回收技术主要分为三类:
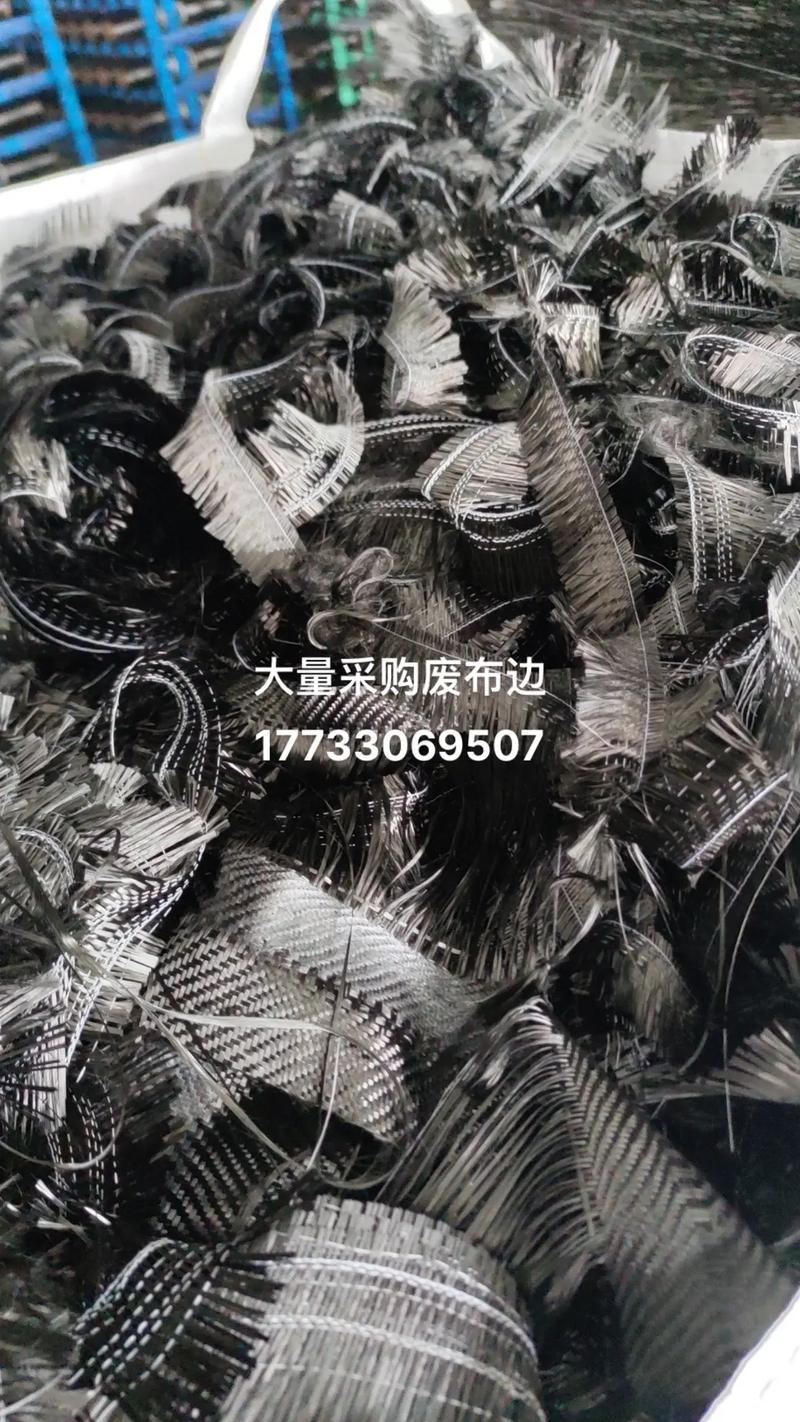
- 机械回收法:通过切割、粉碎、研磨等物理手段将复合材料加工为短切纤维或粉料,工艺简单但纤维长度和力学性能损失较大,多用于非结构件或填料。
- 热解法:在惰性气氛或有限氧气条件下高温分解树脂基体,回收碳纤维。该技术产业化成熟度较高,可保留碳纤维60%-80%的原始力学性能,但能耗较高且纤维表面可能受损。
- 化学溶剂法:利用超临界流体或催化溶剂在温和条件下分解树脂,纤维性能保留率可达90%以上,是当前研究热点,但放大量产和溶剂循环成本仍是工程化瓶颈。
(四)再生碳纤维的高值化应用路径
再生碳纤维(rCF)在风电领域的闭环应用是行业前瞻方向:
- 短切rCF可用于非主承力部件(如机舱罩、导流罩)的复合材料增强;
- 非织造毡或取向排列的rCF可应用于叶片次承力结构;
- rCF还可用于风电塔筒内部附件、运输工装等的轻量化替代。
再生碳纤维在汽车轻量化、建筑补强、体育器材等领域也有广阔市场,形成跨行业循环利用格局。
(五)再生利用的产业化挑战与政策驱动
碳纤维再生利用面临的主要挑战包括:回收成本偏高、再生纤维性能一致性难以保证、下游应用标准缺失、回收产业链协同不足等。政策层面,中国已出台《关于加快建立健全绿色低碳循环发展经济体系的指导意见》等文件,推动退役风电叶片等复合材料废弃物的资源化利用。预计2025-2030年将有多项针对风电容改性复合材料回收的国家标准和行业规范出台,率先布局回收技术与产能的企业将获得先发优势。
四、2025-2031年风电设备行业投资趋势分析
(一)大型化与轻量化驱动的材料升级投资
风机大型化是未来五年最确定的技术趋势,由此带动的碳纤维、高强玻纤、结构胶等材料的增量需求值得重点关注。碳纤维原丝、碳纤维织物的国产化产能扩张及降本进程,将直接影响叶片成本曲线。建议关注具备碳纤维全产业链布局能力的企业及风电叶片专用碳纤维供应商。
(二)退役回收与循环经济投资主线
随着退役潮推进,风电叶片回收与碳纤维再生利用将从概念走向产业落地。投资机会集中在三条主线:一是具备热解或溶剂法回收技术且已形成中试/量产能力的技术型企业;二是掌握再生碳纤维高值化应用工艺并绑定下游客户的复合材料企业;三是提供回收装备与整体解决方案的平台型公司。预计2027-2028年后行业将进入产能建设高峰。
(三)海上风电与深远海设备的增量市场
海上风电“十四五”末期及“十五五”期间将进入加速发展期,尤其是深远海漂浮式风电示范项目向商业化过渡。大兆瓦海上整机、漂浮式基础、动态海缆、施工安装装备等环节具备较高成长弹性。全球海上风电联合推动也在为国内具备出口能力的设备企业打开海外市场空间。
(四)关键零部件国产替代深化
主轴承、大兆瓦齿轮箱、高端电控系统等环节的国产替代将在2025-2031年持续深化。特别值得关注的是,碳纤维主梁叶片的国产化工装设备和工艺技术突破,将降低大型叶片对进口碳纤维和专用装备的依赖。
(五)数字化转型与运维服务市场
风电设备智能化、数字化运维市场规模快速扩大。基于传感和数据分析的叶片健康监测(包括碳纤维结构的在线监测),以及退役判定中对于复合材料剩余寿命的评估技术都是创新投资方向。数字化手段同样可用于提升碳纤维回收的分选效率和品质管理。
五、风险提示
(一)政策风险:风电上网电价、消纳政策及补贴退坡节奏影响装机需求;(二)技术风险:碳纤维回收技术的经济性和再生产品性能认同度存在不确定性;(三)产能过剩风险:整机与叶片环节阶段性产能过剩可能压缩利润空间;(四)原材料价格波动:碳纤维原丝及树脂价格波动影响叶片成本;(五)竞争格局变化:跨行业企业进入碳纤维回收赛道可能造成短期竞争加剧。
六、结论
2025-2031年是中国风电设备行业从规模驱动向技术驱动和循环经济转型的关键窗口期。一方面,风机大型化、海上风电开发、关键零部件国产替代将持续释放结构性投资机会;而新兴的林碳纤维再生利用不仅是破解未来退役叶片处理难题的必然选项,也成为风电复合材料全生命周期绿色化的重要产业方向值得投资者在技术与产业化展望具有稳健体系的大企业中寻找确定性机遇在最终得出结论前可能需要优先关注行业标准制度、行业协会以及头部企业的示范线情况合理布局。(综合研判建议关注风电整机二线弹性和专业核心部件供应商龙全头分别覆盖的再生沿研发赛道运营良好项目及数字化合作延伸回收渠道构建出现优秀生态级的平台企业机会更多显示;此外机构认为符合时代特征的科技型标的占更高市场份额从而收益出现底部上升过程中新的中长线成长期逻辑。)从远期看中国风电出口能力以及中外循环产业不断缩短在出海路途中解决碳足迹的伙伴合规标准这些外溢红利企业龙头也会构成格外增厚的基因预计中国以及包括新能源在内的主管部门将有可导向循环的五点示范性区域相工程输出形成更系统可见的战略备份价值总势能从观望到形成后可能在2030碳达峰的后期出现碳变量巨大成熟产业链。
如若转载,请注明出处:http://www.sichen328.com/product/49.html
更新时间:2026-11-01 19:36:42